1er janvier au 31 décembre 2025
En vertu du mandat du CNM, les soussignés présentent ce rapport annuel sur le rendement et l’administration du Régime d’assurance invalidité pour la période allant du 1er janvier au 31 décembre 2025.
Le président du Conseil de gestion
Sean Ross
Membres de la partie patronale
- Michel Alarie, Services aux Autochtones Canada
- Irene Arkorful, Secrétariat du Conseil du Trésor
- Stephanie Austin, Secrétariat du Conseil du Trésor
- Sharon Bowles, Secrétariat du Conseil du Trésor
Membres de la partie syndicale
- Demi Braniff, Institut professionnel de la fonction publique du Canada
- James Infantino, Alliance de la Fonction publique du Canada
- Stéphanie Rochon Perras, Association canadienne des agents financiers
- June Winger, Union des employés de la Défense nationale
Déclaration générale
Le Conseil de gestion du Régime d’assurance invalidité (le « Conseil ») est heureux de soumettre ce rapport concernant l’administration du Régime d’assurance invalidité de la fonction publique (le « Régime »), ainsi que son rendement financier et les activités du Conseil pour la période du 1er janvier au 31 décembre 2025.
Survol
Le Régime fournit un remplacement du revenu pour les membres du Régime pendant les périodes d’invalidité de longue durée, soit jusqu’à 70 % de la rémunération assurable. Les employés qui satisfont aux critères d’invalidité totale empêchant l’accomplissement des fonctions de leur emploi régulier, deviennent admissibles à des prestations d’invalidité de longue durée à la fin de la plus longue des périodes suivantes : la période de congés de maladie payés ou le délai de carence de 13 semaines. Les employés reçoivent de la Financière Sun Life (l’assureur) des paiements de remplacement de revenu ainsi que des services de gestion de cas et de réadaptation. Ces paiements sont compensés par les paiements dont les employés peuvent recevoir provenant d’autres programmes de prestations d’invalidité.
Le Régime est régi par une police d’assurance collective garantie et administrée par la Sun Life du Canada, compagnie d’assurance-vie.
Le montant total des prestations versées par le Régime en 2025 s’est élevé à 539,1 millions de dollars, contre 496,3 millions de dollars en 2024. À la fin de 2025, le Régime avait 13 854 membres recevant des prestations (demandes en paiement à la fin de l’exercice 2025) et 4,291 milliards de dollars en réserve pour prestations futures. Le nombre moyen de participants au Régime en 2025 était de 304 000 (contre 312 000 membres en 2024).
Surveillance de la situation financière et administrative
Le taux d’incidence de l’invalidité en 2025 a été supérieur à celui de l’année précédente, s’établissant à 12,9 demandes approuvées par millier de participants au Régime, par rapport à 11,3 demandes approuvées par millier de participants au Régime en 2024. Le taux de cessation des réclamations actives (demandes approuvées en paiement) a légèrement augmenté, passant de 2,37 réclamations terminées pour 10 réclamations en paiement en 2024 à 2,39 réclamations terminées en 2025.
À sa clôture, l’exercice 2025 a été négatif pour le Régime, avec une perte de 49,6 millions de dollars pour l’année. Le 31 décembre 2025, le solde de la réserve pour fluctuation des réclamations et le solde du compte d’excédents se chiffraient respectivement à 195,4 millions de dollars et à 460,5 millions de dollars, pour un excédent total de 655,9 millions de dollars. Il s’agit d’une diminution en comparaison de l’excédent total du Régime de 705,5 millions de dollars au 31 décembre 2024. Même si le Régime a subi une perte en 2025, il est placé sur une base financière saine à la fin de 2025. Le Conseil, dans le cadre de son rôle de surveillance de la saine gestion financière du Régime, continuera à surveiller les tendances relatives à l’expérience du Régime au cours de la prochaine année.
En plus de surveiller les résultats financiers du Régime, le Conseil a continué pendant l’année à collaborer activement avec l’assureur et le Secrétariat du Conseil du Trésor du Canada, en tant que promoteur du Régime, en vue de renforcer et d’améliorer l’efficacité de l’administration du Régime. Certaines des principales activités dans ce domaine sont décrites ci-dessous.
Expérience du participant
À la réunion de mai, l’assureur a informé le Conseil des résultats du sondage annuel des demandeurs, qui a été mené en 2024. Les résultats sont fondés sur la méthodologie de recherche, qui fournit un compte rendu fidèle de l’expérience pour toutes les demandes. Les objectifs comprenaient l’évaluation de la satisfaction des demandeurs en ce qui concerne leur expérience dans le cadre de leur demande d’invalidité et la détermination de domaines à améliorer. Le Conseil reçoit les résultats du sondage à chaque année.
Les résultats du sondage ont été comparés à ceux de l’année précédente, ainsi qu’à d’autres groupes de référence, représentant les résultats d’autres grands clients de l’assureur. La cote de l’indice du client du Régime d’assurance invalidité (AI) est une mesure globale de l’expérience en matière de demandes de prestations d’invalidité qui tient compte de la capacité de rendre facile le processus de demande de prestations d’invalidité, de la capacité de communiquer de manière proactive pendant le processus de demande de prestations d’invalidité et de la capacité de traiter de manière efficace tout problème pendant le processus de demande de prestations d’invalidité. La satisfaction globale des demandeurs d’assurance-invalidité en ce qui concerne leur expérience dans le cadre de leur demande de prestations d’invalidité est légèrement inférieure à celle des autres grands clients de la Sun Life, en particulier dans des domaines tels que le retour au travail (56 % par rapport à 67 %). L’empathie et l’attention dans la communication ont été indiquées comme des domaines clés d’amélioration. Les problèmes mentionnés sont liés à la rapidité des paiements, à la communication et aux décisions relatives aux demandes. Les demandeurs d’AI se sont dits plus satisfaits de la façon dont les problèmes ont été traités que les autres clients de la Sun Life. La Sun Life a fait remarquer que les taux d’embauche et d’intégration des gestionnaires de cas sont harmonisés avec la demande et l’attrition. En ce qui concerne l’avenir, la Sun Life a fait part de son plan d’action, qui était axé sur la communication empathique et la formation en santé mentale pour appuyer les personnes ayant des problèmes de santé mentale. D’autres étapes comprenaient des examens réguliers des appels téléphoniques pour améliorer la qualité du service, des réponses immédiates à ceux qui se déclarent très insatisfaites dans les sondages, et une collaboration avec le gouvernement pour répondre aux préoccupations systémiques.
Activités
Le Conseil a commencé l’année 2025 avec 41 appels prêts à être examinés et a réussi à examiner 34 appels (par rapport à un début comptant 33 appels et l’examen de 25 en 2024). Cependant, avec le volume des cas qui reste élevé, le Conseil continue d’avoir plusieurs appels en suspens à entendre et a eu de nombreuses discussions sur la façon de résoudre l’arriéré d’appels. Entre-temps, le Conseil s’est réuni plus fréquemment et a essayé d’examiner au moins quatre appels par réunion.
En 2025, le Conseil a longuement discuté de l’arriéré et des solutions possibles. À la suite de ces discussions, un médecin consultant supplémentaire et d’autres idées ont été présentés aux fins d’examen au Comité exécutif.
L’entente financière actuelle entre le Secrétariat du Conseil du Trésor du Canada et l’assureur stipule que des primes d’assurance-invalidité sont exigées pendant toutes les périodes de congé sans solde. Les représentants de l’Alliance de la Fonction publique du Canada au Conseil ont proposé que, dans les cas où les employés bénéficient d’une autre couverture d’assurance-invalidité pendant leur congé sans solde, les primes d’assurance-invalidité exigées soient annulées. Étant donné que le rôle du Conseil est de nature consultative, il a discuté de cette question tout au long de 2025 afin de déterminer la façon dont elle pourrait être présenté au mieux au Comité exécutif. Le Conseil a déterminé que la mise en évidence de cette question dans le cadre de la nouvelle soumission des modifications proposées aux dispositions du Régime d’AI serait la voie à suivre pour 2026.
À sa réunion annuelle au siège de la Sun Life, le Conseil a reçu diverses présentations, y compris le projet de rajustement rétroactif des demandes de Sun Life, les statistiques sur les appels en matière d’invalidité et le rendement des litiges, et les processus de présentation de demandes et d’arbitrage. Le Conseil a également reçu une présentation sur les résultats financiers du Régime d’AI de 2024, ainsi que les résultats depuis le début de l’année 2025. Les points saillants des années 2021 à 2025 figurent dans le tableau ci-dessous.
Il a été signalé que l’expérience financière globale du Régime en 2025 était négative, avec une perte de 49,6 millions de dollars pour l’année. De ce montant, les intérêts sur l’excédent du Régime au début de l’année ont contribué une somme de 22,3 millions de dollars en recettes. L’expérience nette du régime pour l’année (sans l’excédent) a donc été une perte de 71,9 millions de dollars. Par conséquent, le niveau de prime, même combiné avec les intérêts de 22,3 millions de dollars générés par l’excédent, était insuffisant pour couvrir les coûts engagés par les réclamations en 2025. Cela marque un changement de 2022 à 2024, où les primes, à l’exclusion des intérêts excédentaires, étaient suffisantes pour couvrir les coûts des réclamations, et le premier déficit de ce genre depuis 2021.
Année | Revenus des primes (en millions de dollars) | Revenus des intérêts (en millions de dollars) | Demandes payées* (en millions de dollars) | Coût total du Régime* (en millions de dollars) | Gain/perte pour l’année (en millions de dollars) |
|---|---|---|---|---|---|
| 2021 | 597,9 | 94,9 | 380,8 | 680,9 | 11,9 |
| 2022 | 651,0 | 99,1 | 421,8 | 653,8 | 96,3 |
| 2023 | 708,5 | 131,4 | 455,0 | 754,4 | 85,5 |
| 2024 | 777,3 | 146,4 | 496,3 | 897,0 | 26,7 |
| 2025 | 781,7 | 147,9 | 539,1 | 979,2 | (49,6) |
* Les coûts totaux du Régime sont calculés comme des demandes payées, des dépenses et des impôts sur les primes, de même que la variation de la réserve pour prestations futures détenues au début de l’année comparativement à la fin de l’année. (Remarque : La colonne des montants de demandes payées est incluse dans le total de la colonne du coût total du Régime. Les gains ou les pertes au cours de l’année équivalent aux revenus des primes et des intérêts moins les coûts totaux du Régime.)
Le Conseil a examiné les rapports mensuels et annuels reçus de l’assureur et a constaté que le format actuel continue de répondre à ses besoins et à ses objectifs.
L’expérience des demandes
Le rapport annuel 2025 préparé par l’assureur contient un aperçu global des données portant sur les réclamations sous le Régime. Durant l’année civile 2025, il y avait 5 560 demandes déclarées, ce qui représente une hausse de 472 ou 9,3 %; 3 918 demandes approuvées, ce qui représente une hausse de 385 ou 10,9 % par rapport à l’année civile 2024. Le nombre de demandes rejetées pendant l’année a augmenté de 486 ou 37,9 % et le nombre de demandes terminées (fermées) durant l’année a augmenté de 173 ou 5,7 %. Les taux de refus et d’approbation sont des éléments que le Conseil continuera de surveiller avec la collaboration de l’assureur.
| Nombre de demandes | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Nombre de demandes déclarées au cours de l’année | 3 906 | 4 365 | 4 627 | 5 088 | 5 560 |
| Nombre de demandes approuvées au cours de l’année | 2 816 | 3 189 | 3 213 | 3 533 | 3 918 |
| Nombre de demandes rejetées au cours de l’année | 830 | 1 331 | 1 178 | 1 284 | 1 770 |
| Nombre de demandes faisant l’objet d’une cessation au cours de l’année | 2 759 | 2 897 | 3 058 | 3 053 | 3 226 |
| Nombre total de demandes approuvées en fin d’exercice | 12 188 | 12 512 | 12 694 | 13 165 | 13 854 |
| Nombre total de demandes en suspens en fin d’exercice | 498 | 451 | 647 | 811 | 699 |
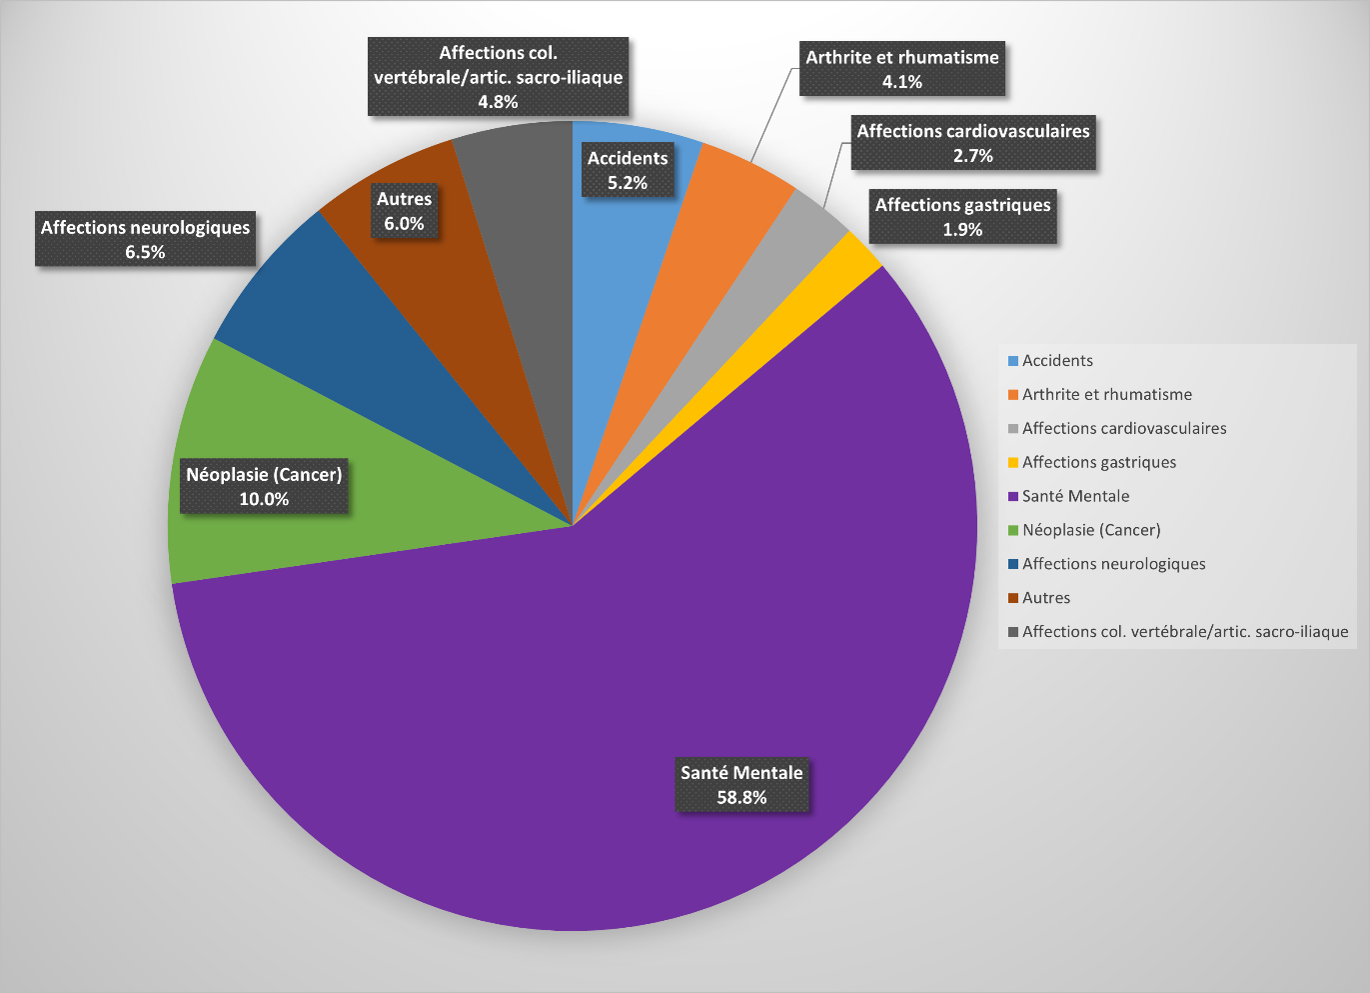
Version textuelle : Demandes approuvées en 2025 réparties par cause d’invalidité — Total pour l’année 2025
Les problèmes de santé mentale demeurent la principale cause des nouvelles demandes d’invalidité approuvées en 2025, une tendance observée dans les autres régimes d’invalidité canadiens. La répartition des causes d’invalidité de toutes les nouvelles demandes approuvées en 2025 est présentée dans le tableau ci-dessus. La principale cause des nouvelles demandes approuvées a été les problèmes de santé mentale (58,8 % du total), une légère baisse par rapport à 2024 (59,0 %). Le nombre réel de demandes nouvellement approuvées pour cette cause d’invalidité a augmenté de 2 084 en 2024 à 2 305 en 2025. L’augmentation (+10,6 %) est conforme à l’augmentation globale (+10,9 %) des demandes approuvées en 2025, ce qui explique la raison pour laquelle le pourcentage de distribution est demeuré relativement stable par rapport à l’année précédente. De même, presque toutes les catégories ont vu leur nombre de réclamations augmenter en 2025, à l’exception des néoplasies (cancer). Les conditions cardiovasculaires, gastriques et neurologiques ont connu des augmentations particulièrement notables, bien au-dessus de l’augmentation globale de 10,9 % du nombre de réclamations.
La deuxième principale cause de nouvelles demandes pour cause d’invalidité était la néoplasie (le cancer); qui a diminué de 11,1 % de toutes les demandes approuvées en 2024 à 10,0 % en 2025. Alors que le cancer était la seule catégorie à connaître une baisse du nombre de demandes brutes, quatre catégories (cancer, problèmes de santé mentale, affections de la colonne vertébrale/sacro-iliaques et autres) ont vu leur part proportionnelle du total des réclamations diminuer d’une année à l’autre, car leur croissance n’a pas suivi le rythme de l’augmentation globale des réclamations approuvées.
Cas d'appel
Le mandat du Conseil comprend, entre autres, l’examen des appels présentés à la suite de décisions de l’assureur touchant les demandes de prestation, la présentation de recommandations à l’assureur et, dans certaines circonstances, la formulation de conseils sur les pratiques liées à la gestion d’invalidité dans les ministères et organismes.
Comme il a été souligné précédemment, le Conseil a examiné 34 cas d’appels en 2025. Le Conseil n’a trouvé aucune raison de ne pas être d’accord avec la décision de l’assureur de refuser les prestations dans 30 appels et n’a pas été d’accord avec la décision de l’assureur dans quatre appels. En plus des 34 cas d’appel examinés par le Conseil, deux appels ont été clos avant d’être entendus par le Conseil en l’absence de renseignements médicaux que le Conseil aurait pu examiner entre la date de modification de la définition et la retraite pour des raisons médicales.
Le Conseil a demandé à l’assureur de fournir des statistiques pour 2024 sur le nombre de demandes qui ont été refusées, qui ont fait l’objet d’un appel et finalement qui ont été renvoyées au Conseil. Lors de sa réunion de mars, l’assureur a signalé que 1 284 demandes ont été refusées; 307 d’entre elles ont été renvoyées à son équipe d’appels, et 194 n’ont pas été infirmées en appel. Parmi les demandes refusées en 2024, 20 ont été présentées au Conseil, parmi lesquelles 6 avaient été reçues et étaient en attente d’examen à la date de la réunion de mars 2025.
Composition du conseil
Les membres du Conseil se sont réunis dix fois pendant la période visée par le présent rapport. Ils se sont principalement consacrés à l’examen des appels et à la supervision de l’administration et de l’expérience financière du Régime. Ces réunions consistaient en neuf séances de demi-journée et une séance de journée complète.
Au moment de la rédaction du présent rapport, les membres du Conseil sont les suivants :
- Sean Ross, président
- Sharon Bowles, Secrétariat du Conseil du Trésor du Canada
- Michel Alarie, Services aux Autochtones Canada
- Irene Arkorful, Secrétariat du Conseil du Trésor du Canada
- Stephanie Austin, Secrétariat du Conseil du Trésor du Canada
- James Infantino, Alliance de la Fonction publique du Canada
- Stéphanie Rochon Perras, Association canadienne des agents financiers
- Demi Braniff, Institut professionnel de la fonction publique du Canada
- June Winger, Syndicat des employés de la Défense nationale
Le Conseil aimerait remercier l’ancienne présidente, Patti Bordeleau, pour ses contributions durant ses deux mandats, qui ont pris fin avant la rédaction du présent rapport. Le Conseil tient également à remercier le membre de la partie patronale, le Dr Bryan Garber, qui a été membre du Conseil pendant de nombreuses années.
Conclusion
Le Conseil remercie Dr Raymond Aubin, qui a fourni des conseils d’expert en médecine lors de l’examen d’appels dans son rôle de médecin consultant auprès du Conseil.
Le Conseil profite de l’occasion pour remercier l’assureur de l’engagement et de la collaboration dont il a fait preuve dans ses échanges avec le Conseil. Plusieurs initiatives constructives ont été lancées cette année pour mieux appuyer les participants au Régime et améliorer les communications avec eux ainsi que pour fournir au Conseil les connaissances et les renseignements nécessaires pour remplir ses fonctions.